
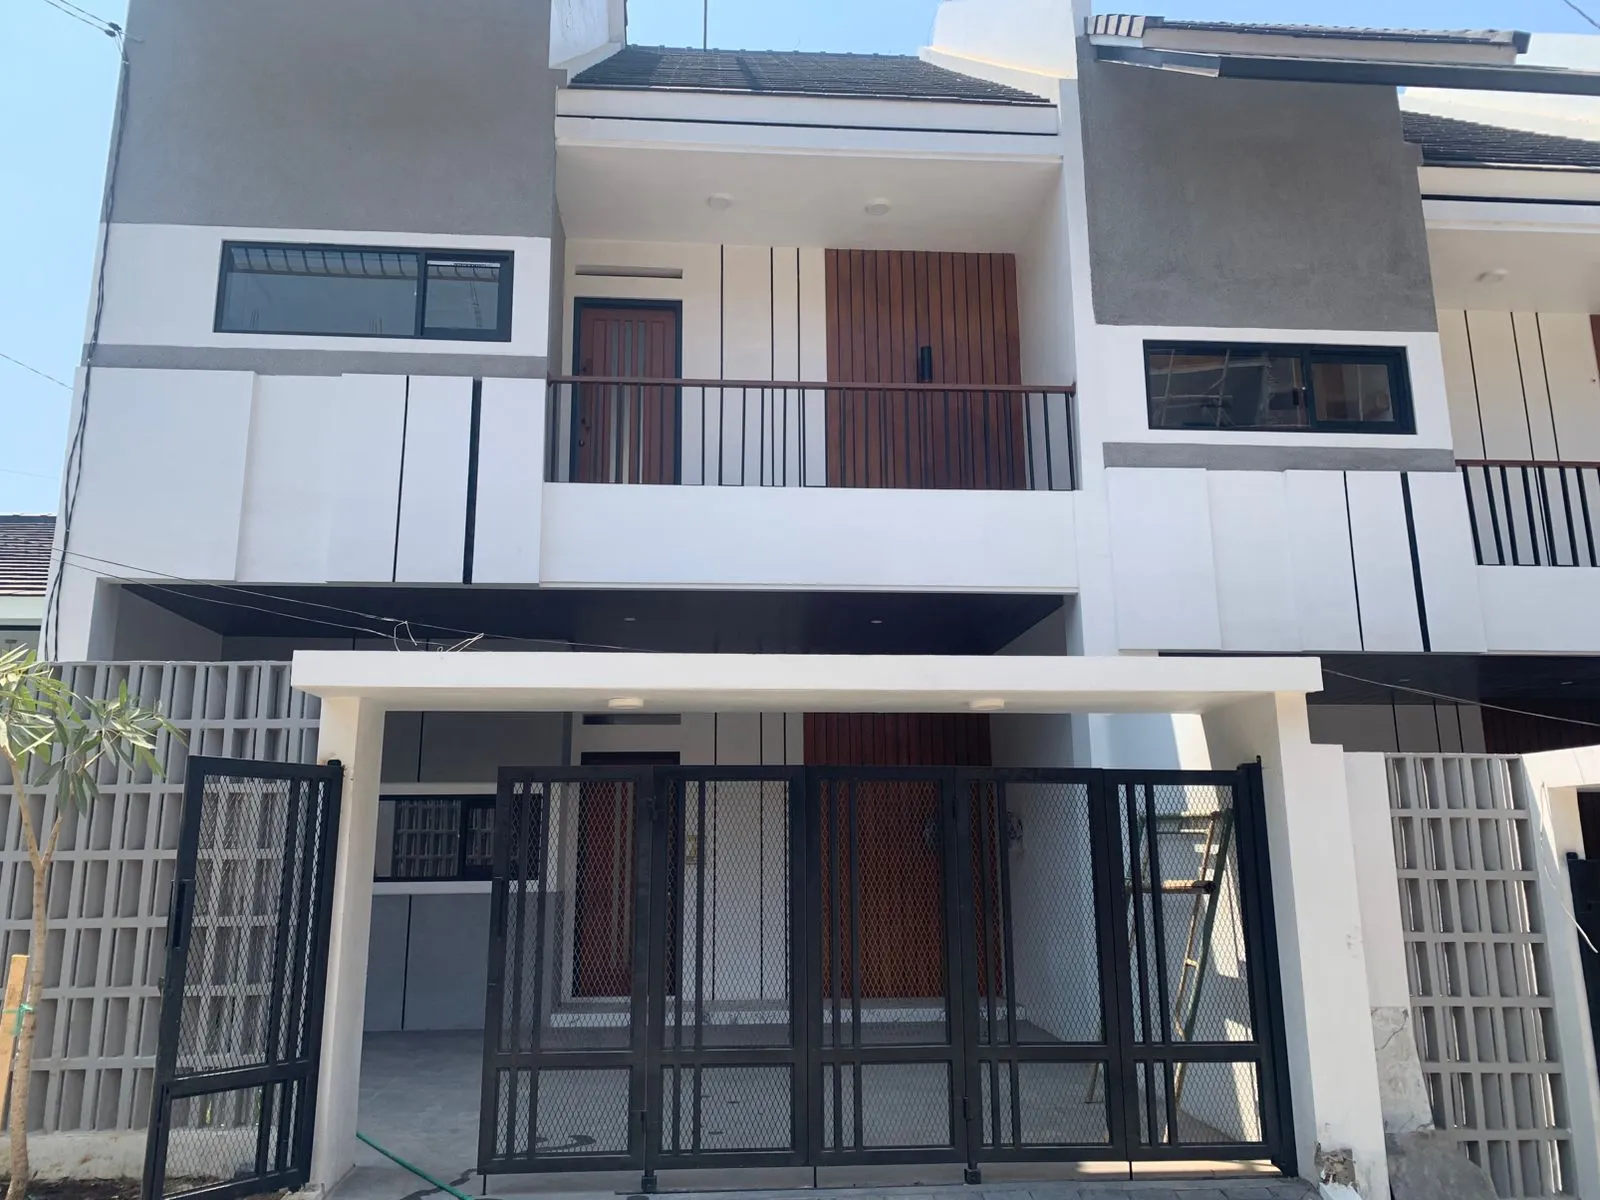
Di Balik Tawaran DP 0%
Belakangan ini, tawaran Kredit Kepemilikan Rumah (KPR) dengan uang muka atau DP 0% semakin sering menjamur di berbagai iklan properti. Bagi banyak calon pembeli rumah, terutama generasi muda yang baru memulai karier. Kabar ini terdengar seperti solusi yang menggiurkan dari salah satu hambatan terbesar dalam memiliki hunian: modal awal yang besar. Namun, sebelum tergiur dan langsung mengajukan KPR. Penting untuk memahami bahwa skema DP 0% ini tidak berlaku sama rata untuk semua jenis pembiayaan rumah.
Ada dua jalur utama KPR yang beredar di pasaran, yaitu KPR subsidi dan KPR komersial. Keduanya memiliki mekanisme, syarat, dan target pasar yang berbeda. Ketidaktahuan akan perbedaan ini sering membuat calon pembeli keliru mengambil keputusan. Entah karena berharap terlalu tinggi pada skema yang tidak sesuai dengan kondisi finansialnya. Atau justru melewatkan peluang yang sebenarnya lebih pas untuk mereka.
Daftar isi Tampilkan Sembunyikan
Mengenal KPR Subsidi
KPR subsidi adalah program pembiayaan perumahan yang di dukung langsung oleh pemerintah melalui skema Fasilitas Likuiditas Pembiayaan Perumahan atau FLPP. Program ini di rancang khusus untuk masyarakat berpenghasilan rendah (MBR). Agar tetap dapat memiliki rumah layak huni meski dengan keterbatasan pendapatan. Bunga yang di tawarkan bersifat tetap sepanjang masa tenor, biasanya di kisaran 5 persen per tahun. Angka yang lebih rendah di tengah bunga pasar pada umumnya.
Karena sifatnya yang di subsidi, harga rumah dalam skema ini di batasi pemerintah sesuai wilayah masing-masing. Plafon harga ini di tinjau ulang secara berkala mengikuti kondisi ekonomi dan zonasi. Selain itu, tipe bangunan dan luas tanah pun memiliki batas maksimal. Sehingga rumah subsidi umumnya berukuran lebih kecil dan sederhana daripada rumah komersial.
Syarat untuk mengakses KPR subsidi tergolong ketat dari sisi. Calon debitur harus membuktikan bahwa penghasilannya berada di bawah batas yang di tetapkan pemerintah. Belum pernah memiliki rumah sebelumnya, dan belum pernah menerima subsidi perumahan dalam bentuk apa pun. Verifikasi ini di lakukan untuk memastikan program benar-benar tepat sasaran kepada masyarakat yang membutuhkan.
Mengenal KPR Komersial
Berbeda dengan KPR subsidi, KPR komersial merupakan produk pembiayaan yang sepenuhnya di kelola oleh bank tanpa campur tangan subsidi pemerintah. Suku bunga di tentukan oleh masing-masing bank berdasarkan kebijakan internal dan kondisi pasar. Sehingga besarannya bisa bervariasi antara satu bank dengan bank lainnya. Pada umumnya, bunga KPR komersial mengikuti skema floating setelah periode bunga tetap di tahun-tahun awal berakhir.
Tidak ada batasan harga rumah dalam skema komersial. Calon pembeli bebas memilih hunian sesuai anggaran dan preferensi, mulai dari rumah tipe kecil hingga hunian mewah dengan fasilitas lengkap. Kebebasan ini membuka lebih banyak pilihan lokasi, desain, maupun ukuran rumah sesuai kebutuhan masing-masing.
Dari segi syarat, KPR komersial umumnya lebih longgar di bandingkan subsidi. Bank akan menilai kelayakan calon debitur berdasarkan riwayat kredit, rasio utang terhadap pendapatan, serta stabilitas pekerjaan. Tidak ada batasan penghasilan maksimal, sehingga siapa pun dengan kemampuan finansial yang memadai bisa mengajukan, terlepas dari besaran gajinya.
Perbedaan dari Segi Bunga dan Tenor
Salah satu perbedaan paling mencolok antara kedua skema ini terletak pada suku bunga. KPR subsidi menawarkan bunga tetap yang jauh lebih rendah sepanjang masa pinjaman, memberikan kepastian angsuran bulanan tanpa risiko kenaikan. Sementara itu, KPR komersial biasanya hanya menetapkan bunga tetap selama satu hingga lima tahun pertama. Setelah itu beralih ke bunga mengambang yang mengikuti suku bunga acuan Bank Indonesia.
Tenor pinjaman pun berbeda. KPR subsidi umumnya menawarkan tenor hingga 20 tahun, sedangkan KPR komersial bisa mencapai 25 hingga 30 tahun tergantung kebijakan bank. Tenor yang lebih panjang pada KPR komersial memberi keleluasaan mengatur cicilan. Meski konsekuensinya total bunga yang di bayarkan sepanjang masa pinjaman menjadi lebih besar.
Perbedaan Plafon Harga dan Tipe Rumah
Batasan harga menjadi salah satu perbedaan yang signifikan. Rumah subsidi memiliki plafon harga yang di tetapkan pemerintah dan berbeda di setiap provinsi. Mengikuti tingkat biaya hidup dan harga tanah di wilayah tersebut. Ketentuan ini membuat pilihan lokasi dan tipe rumah subsidi menjadi terbatas. Karena pengembang harus menyesuaikan spesifikasi bangunan dengan harga jual yang di izinkan.
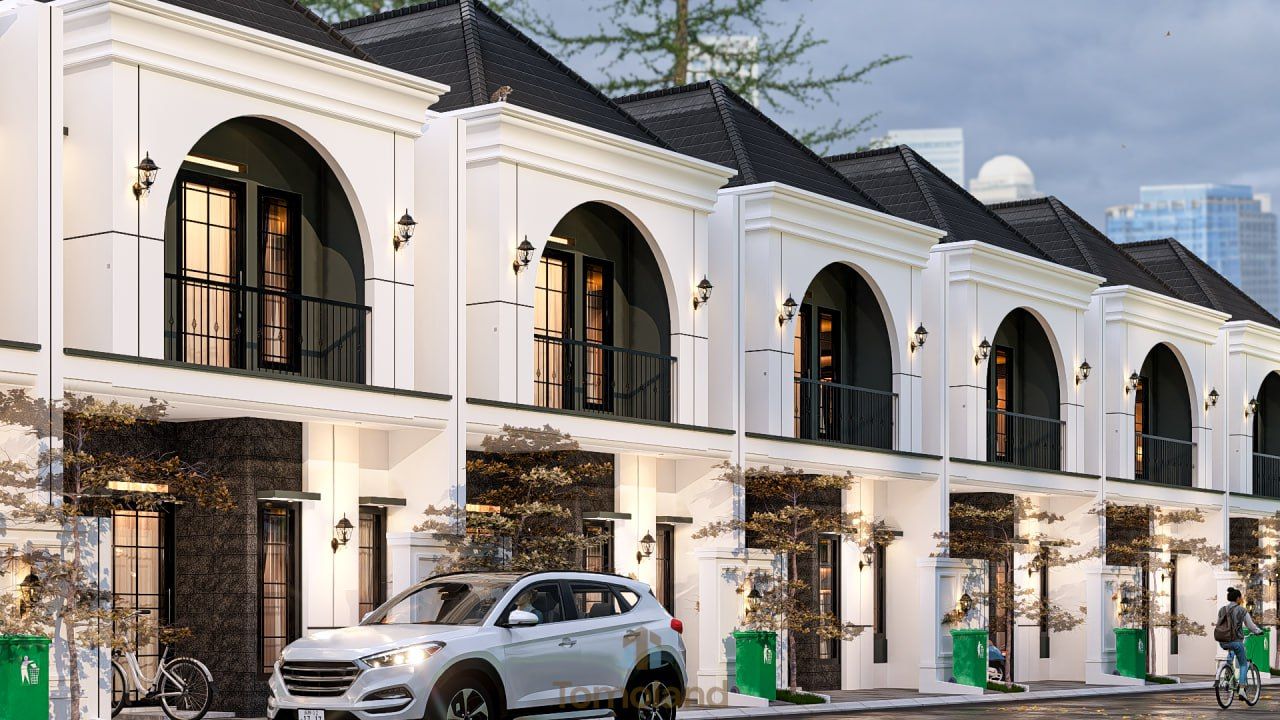
KPR komersial tidak memiliki batasan demikian. Pengembang bebas menentukan harga sesuai nilai pasar, lokasi strategis, dan fasilitas yang di tawarkan. Karena itu, rumah dengan skema komersial cenderung memiliki desain yang lebih beragam, luas bangunan yang lebih besar. Serta akses ke fasilitas pendukung seperti keamanan 24 jam, taman bermain, atau area komersial di dalam kawasan hunian.
Syarat Penghasilan dan Profil Calon Debitur
Kelayakan pada KPR subsidi di tentukan terutama oleh batas penghasilan. Pemerintah menetapkan ambang batas gaji maksimal yang boleh mengajukan program ini. Dengan tujuan memastikan bantuan benar-benar di terima oleh kelompok yang memerlukan. Jika penghasilan calon debitur melebihi batas tersebut, otomatis pengajuan akan di tolak meski syarat lainnya terpenuhi.
KPR komersial menilai kelayakan dari sudut pandang berbeda. Bank lebih memperhatikan kemampuan membayar cicilan berdasarkan rasio pendapatan terhadap utang. Riwayat kredit di BI Checking atau SLIK OJK, serta stabilitas sumber penghasilan, baik dari karyawan tetap, wiraswasta, maupun profesional. Tidak ada batas atas penghasilan, sehingga skema ini terbuka bagi kalangan menengah hingga atas.
Bagaimana Skema DP 0% Bisa Berlaku?
Program DP 0% pada dasarnya bukan berarti pembeli sama sekali tidak mengeluarkan biaya di awal. Pada KPR subsidi, skema ini di mungkinkan karena adanya dukungan pemerintah yang menanggung sebagian risiko pembiayaan bank. Sehingga bank bersedia menurunkan syarat uang muka hingga nol persen bagi debitur yang memenuhi kriteria MBR. Meski begitu, biaya lain seperti provisi, asuransi, dan biaya notaris tetap menjadi tanggungan pembeli.
Sementara pada KPR komersial, penawaran DP 0% biasanya menjadi bagian dari strategi promosi pengembang atau bank tertentu. Biasanya, uang muka yang seharusnya di bayarkan di awal dialihkan menjadi bagian dari cicilan bulanan. Atau di tanggung langsung oleh pengembang sebagai bagian dari program pemasaran. Calon pembeli tetap perlu membaca ketentuan secara detail. Karena skema ini dapat memengaruhi besaran cicilan atau total harga rumah yang di bayarkan.
Sesuaikan Pilihan Dengan Kondisi
Memilih antara KPR subsidi dan komersial sebaiknya di dasarkan pada kondisi finansial dan kebutuhan hunian masing-masing. Bukan semata karena tergiur DP 0%. Bagi yang penghasilannya berada dalam batas MBR dan mengutamakan bunga rendah dengan cicilan stabil. KPR subsidi bisa menjadi pilihan yang lebih ringan secara jangka panjang.
Sebaliknya, bagi yang tidak ingin terikat batas penghasilan dan menginginkan lebih banyak keleluasaan dalam memilih hunian. KPR komersial memberi ruang yang lebih luas untuk menyesuaikan hunian dengan gaya hidup. Yang terpenting, calon pembeli perlu mempelajari simulasi cicilan, biaya tambahan, dan syarat dari masing-masing skema sebelum menandatangani perjanjian kredit. Agar keputusan yang di ambil benar-benar sesuai dengan kemampuan dan rencana keuangan ke depan.
Berencana memiliki rumah dalam waktu dekat? Segera hubungi tim kami untuk konsultasi lebih lanjut dan temukan skema pembiayaan yang paling ringan untuk mewujudkan rumah impianmu!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500




