
Pertanyaan tentang instrumen mana yang paling aman untuk memulai biasanya muncul lebih dulu di benak investor pemula. Sebelum pertanyaan soal berapa besar keuntungan yang bisa di dapat. Dua nama yang paling sering di bandingkan adalah rumah dan reksa dana. Dua cara berbeda mengembangkan uang dengan karakteristik risiko yang tidak sama.
Kata “aman” sendiri perlu di definisikan terlebih dahulu sebelum membandingkan keduanya. Ada yang mengartikan aman sebagai nilai yang tidak pernah turun. Ada pula yang mengartikannya sebagai kemudahan mencairkan uang kapan pun di butuhkan. Definisi mana yang di pakai akan sangat memengaruhi instrumen mana yang terasa lebih cocok.
Daftar isi Tampilkan Sembunyikan
Mengenal Cara Kerja Reksa Dana Vs Rumah
Reksa dana bermula dari pengumpulan dana para investor, yang kemudian di kelola oleh manajer investasi. Dan di tempatkan pada saham, obligasi, atau instrumen pasar uang sesuai jenisnya. Nilainya bergerak mengikuti kinerja aset yang mendasarinya, sehingga bisa naik-turun dalam hitungan hari.
Fluktuasi harian inilah yang membuat reksa dana, terutama jenis saham, terasa kurang stabil bagi banyak pemula. Geraknya berlaku ke dua arah, dan nilai dapat naik cukup cepat saat pasar sedang baik. Reksa dana pasar uang dan pendapatan tetap umumnya lebih stabil daripada reksa dana saham, tetapi imbal hasilnya lebih terbatas.
Properti memiliki pola yang berbeda. Harganya tidak berubah setiap hari karena tidak di perjualbelikan di pasar terbuka seperti saham. Perubahan nilainya baru terlihat setelah berbulan-bulan atau bertahun-tahun. Di pengaruhi oleh perkembangan kawasan, pembangunan infrastruktur, serta permintaan di sekitar lokasi tersebut.
Ketiadaan fluktuasi harian ini memberi kesan stabil. Ketenangan harga itu membawa konsekuensi berupa likuiditas yang rendah, karena properti tidak dapat di cairkan secepat reksa dana. Menjualnya memerlukan proses mencari pembeli, bernegosiasi, lalu mengurus administrasi yang bisa berlangsung berbulan-bulan. Reksa dana umumnya dapat di cairkan dalam hitungan hari kerja.
Berapa Modal yang Dibutuhkan untuk Memulai?
Modal awal sangat menentukan arah pilihan. Sejumlah platform reksa dana memungkinkan investor memulai dengan uang seratus ribu rupiah. Sehingga wajar di jadikan pintu masuk bagi pemula yang ingin belajar dinamika pasar tanpa mempertaruhkan uang besar di awal.
Membeli rumah jelas memerlukan modal yang relatif lebih besar, tetapi skema KPR mengubah cara orang memandang besaran ini. Dengan uang muka sekitar 10-20% dari harga rumah. Seorang pembeli sudah bisa memiliki rumah dengan nilai penuh dan mencicil sisanya secara bertahap. Mekanisme inilah yang membuat properti tetap terjangkau walaupun harganya tinggi.
Skema cicilan ini membawa konsekuensi berupa kewajiban membayar yang tetap berjalan walaupun kondisi keuangan sedang tidak ideal. Reksa dana bisa di tahan tanpa kewajiban rutin apa pun. Tetapi rumah yang di beli lewat KPR menuntut komitmen finansial yang konsisten setiap bulan selama bertahun-tahun.
Dari sisi imbal hasil, reksa dana saham secara historis mampu tumbuh secara kompetitif dalam kurun bertahun-tahun. Di sertai risiko penurunan yang cukup signifikan di tahun-tahun tertentu. Reksa dana pasar uang jauh lebih rendah risikonya, dengan hasil yang mendekati tingkat suku bunga deposito.
Properti menawarkan dua sumber keuntungan sekaligus. Yakni kenaikan nilai aset dari waktu ke waktu dan pendapatan sewa bila unit tersebut di sewakan. Dengan dua sumber itu, properti kerap di pandang sebagai instrumen yang bekerja secara pasif. Dan unit yang tidak disewakan tetap bisa di tinggali sendiri.
Rentang waktu yang di rencanakan ikut menentukan pilihan. Reksa dana cukup fleksibel untuk tujuan jangka pendek maupun panjang sesuai jenis yang di pilih. Sedangkan properti lebih cocok untuk tujuan bertahun-tahun karena biaya transaksi pembelian dan penjualannya cukup besar. Rumah yang harus di jual dalam waktu dekat akan kurang ideal.
Faktor psikologis turut memengaruhi keputusan, meski jarang di bahas dalam analisis finansial murni. Aset yang dapat di lihat dan di tempati memberi ketenangan lebih bagi pemilik rumah. Daripada memegang unit reksa dana yang hanya berupa angka di aplikasi. Rasa aman ini nyata secara emosional, tetapi belum tentu sejalan dengan performa finansial.
Ketahanan terhadap inflasi berjalan berbeda di antara keduanya. Nilai properti biasanya bergerak searah dengan kenaikan harga barang dan jasa. Karena biaya bahan bangunan, harga tanah, dan ongkos konstruksi ikut naik. Reksa dana pasar uang dapat tertinggal dari inflasi bila di tahan bertahun-tahun. Tetapi reksa dana saham berpotensi mengungguli inflasi dengan volatilitas yang harus di terima sebagai konsekuensinya.
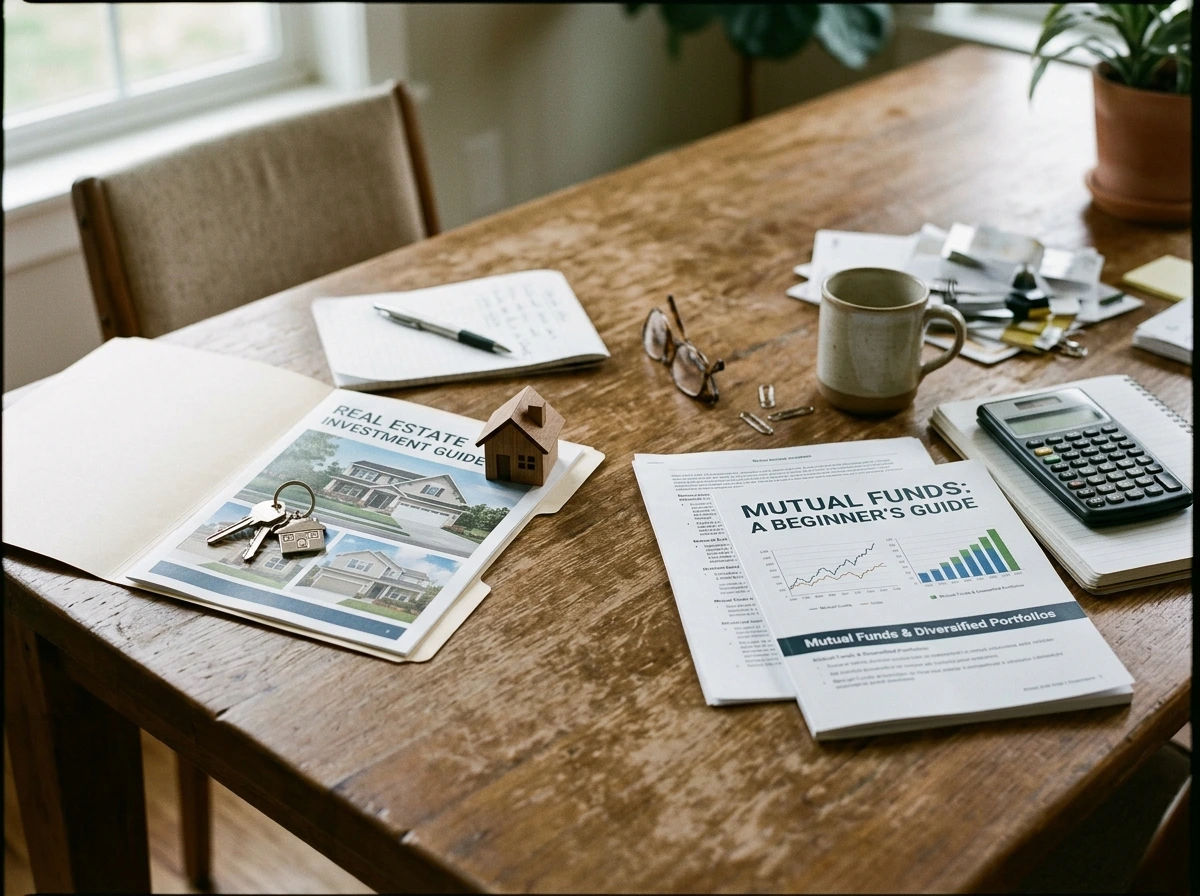
Waktunya Tentukan: Rumah atau Reksa Dana Dulu?
Jawaban atas pertanyaan “mana yang lebih aman” tidak harus jatuh pada satu pilihan. Banyak investor pemula memulai dari reksa dana untuk membiasakan diri dengan dinamika pasar sekaligus mengumpulkan tabungan. Lalu menyisihkan sebagian untuk uang muka rumah di kemudian hari.
Alasan di balik pola ini cukup praktis. Reksa dana pasar uang, misalnya, bisa di jadikan tempat menampung dana darurat. Sekaligus tabungan uang muka karena sifatnya likuid dan risikonya terkendali. Begitu uangnya terkumpul cukup, barulah langkah masuk ke pembelian rumah sebagai aset jangka panjang bisa di ambil.
Seorang pemula dapat menyetor porsi kecil dari penghasilan bulanannya secara rutin ke reksa dana pasar uang selama beberapa tahun pertama. Menyetor nominal kecil secara konsisten terasa lebih ringan daripada menunggu uang besar terkumpul sekaligus. Dan tetap memberi ruang untuk menyesuaikan jumlah setoran sesuai kondisi keuangan yang berubah dari waktu ke waktu.
Diversifikasi juga berlaku dalam skala kecil di tahap ini. Menempatkan seluruh uang pada satu jenis reksa dana saja, misalnya hanya reksa dana saham karena tergiur potensi hasilnya. Justru memperbesar risiko yang mestinya bisa di kurangi. Kombinasi antara reksa dana pasar uang untuk uang yang perlu tetap likuid dan porsi kecil di reksa dana campuran untuk pertumbuhan lebih moderat. Umumnya lebih cocok bagi pemula yang masih belajar mengukur toleransi risikonya sendiri.
Titik peralihan dari menabung ke membeli rumah di tandai oleh hal yang paling konkret. Yaitu dana di reksa dana yang sudah mencapai porsi uang muka yang di butuhkan. Begitu angka itu tercapai, fokusnya beralih dari “berapa lama lagi harus menabung” ke “rumah mana yang paling sesuai” dengan anggaran yang sudah terkumpul.
Pemula yang sudah mengarah ke properti perlu memastikan beberapa hal lebih dulu. Cicilan bulanan sebaiknya tidak membebani lebih dari sepertiga penghasilan. Lokasi yang dipilih idealnya berada di kawasan dengan prospek berkembang yang jelas. Dan legalitas serta rekam jejak pengembang perlu di cek sebelum menandatangani apa pun.
Rumah dan reksa dana menjawab kebutuhan yang berbeda. Reksa dana memberi likuiditas dan kemudahan memulai dengan modal kecil. Sementara rumah memberi aset fisik dengan potensi nilai dalam waktu lama dan fungsi tempat tinggal. Memahami perbedaan ini membantu pemula menentukan urutan prioritas sebelum mengambil keputusan.
Instrumen yang bebas risiko tidak ada, maka jawaban atas “mana yang lebih aman” bergantung pada risiko yang paling sanggup dijalani sesuai tahap keuangan Anda saat ini. Bila jawabannya mulai mengarah ke properti, tim PT Tomoland siap menunjukkan pilihan lokasi di Malang yang kawasannya terus berkembang!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500



