
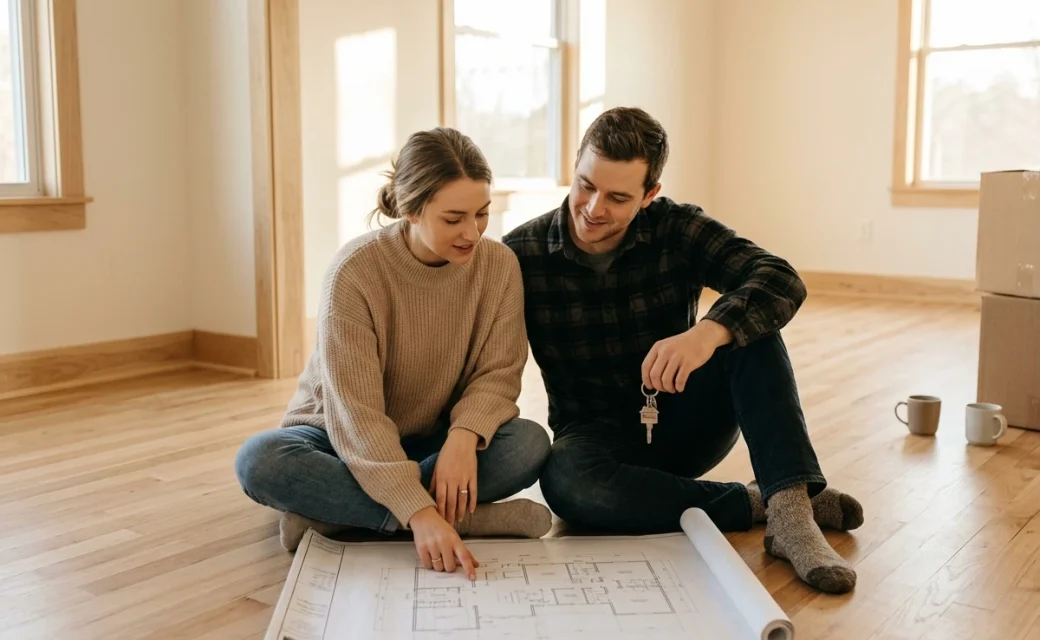
Menjelang pernikahan, anggaran sering terbelah menjadi dua arah: biaya resepsi dan uang muka rumah. Kedua pos itu sama-sama terasa mendesak, dan urutannya sering memicu diskusi panjang antara calon pasangan maupun orang tua masing-masing. Jawabannya bergantung pada kondisi keuangan, rencana hidup, dan cara dua orang mengambil keputusan bersama.
Mengamankan Kunci Rumah Sebelum Pasang Cincin
Membeli rumah sebelum menikah memberi Anda keuntungan yang paling mudah di hitung, yaitu waktu. Cicilan KPR mulai berjalan lebih awal sehingga masa kredit selesai lebih cepat dan total bunga yang di bayarkan bisa ditekan. Riwayat penghasilan tetap yang sudah tercatat di rekening juga memudahkan bank menilai kemampuan bayar pemohon.
Daftar isi Tampilkan Sembunyikan
Status aset terlihat lebih jelas. Menurut UU Perkawinan, harta yang di peroleh sebelum menikah termasuk harta bawaan dan tetap berada di bawah penguasaan pemiliknya. Cicilan yang berlanjut setelah akad bisa menimbulkan perdebatan tentang porsi harta bersama, sehingga pasangan yang menginginkan pembagian tegas perlu berkonsultasi dengan notaris mengenai perjanjian perkawinan.
Persoalan muncul pada kecocokan rumah. Pilihan yang di ambil seorang diri mengikuti selera dan rute kerja satu orang. Setelah menikah, hadir pasangan dengan lokasi kerja berbeda dan kebiasaan harian yang menuntut tata ruang lain, sementara rumah yang sudah di cicil tidak bisa di ganti begitu saja bila ternyata kurang sesuai.
Dari sisi arus kas, pembeli tunggal menanggung cicilan dari satu penghasilan. Jika porsinya mendekati sepertiga gaji, ruang untuk biaya pernikahan dan dana darurat menyempit. Perhitungan ini sebaiknya dibuat jauh-jauh hari agar pesta pernikahan tidak berakhir di biayai pinjaman konsumtif.
Selain uang muka, KPR menuntut biaya pengurusan seperti provisi, appraisal, jasa notaris, asuransi, dan BPHTB yang totalnya bisa mencapai beberapa persen dari harga rumah. Pembeli tunggal perlu menyisihkan dana ini di luar tabungan pernikahan agar satu pos anggaran tidak mengorbankan pos lainnya.
Harga properti umumnya bergerak naik dari tahun ke tahun, termasuk di kota seperti Malang. Bertindak lebih cepat berarti mengunci harga sebelum kenaikan berikutnya dan menjaga nilai uang muka agar tidak tergerus. Bagi yang tabungannya sudah siap, menunda dapat berarti membayar lebih mahal untuk rumah yang sama.
Rumah yang di beli lebih dulu memberi ruang gerak bila rencana berubah. Jika calon pasangan ternyata bekerja di kota lain, unit tersebut dapat di sewakan atau di jual dengan nilai yang cenderung sudah naik. Kuncinya ada pada tipe dan lokasi yang di minati pasar, bukan desain yang hanya cocok bagi satu penghuni.
Keuntungan KPR Bersama Pasca Menikah
Penghasilan gabungan menjadi modal utama bagi pasangan yang membeli sesudah menikah. Banyak bank memperhitungkan pendapatan suami dan istri dalam satu pengajuan. Plafon kredit bisa lebih besar, dan jangkauan pilihan rumah ikut melebar. Cicilan yang ditanggung berdua terasa lebih ringan di banding dipikul satu orang.
Riwayat kredit kedua pihak ikut di nilai ketika pengajuan dibuat berdua. Tunggakan cicilan kendaraan atau pinjaman online milik salah satu pihak tercatat di SLIK OJK dan dapat menghambat persetujuan seluruh berkas. Cek skor kredit masing-masing sebelum menentukan rumah, lalu selesaikan kewajiban yang masih menggantung agar proses di bank berjalan lancar.
Keputusan lokasi dan tipe dapat di ambil bersama dengan data yang lebih lengkap. Jarak ke dua tempat kerja serta rencana sekolah anak bisa di timbang sejak tahap survei. Rumah yang di pilih berdua cenderung lebih tahan terhadap perubahan kebutuhan daripada rumah yang disusun tanpa melibatkan pasangan.
Pengurusan dokumen lebih sederhana karena sertifikat dan akta kredit dapat langsung di buat atas nama berdua. Tidak ada pertanyaan tentang siapa pemilik dan berapa porsinya, sebab cicilan di bayar dari harta bersama sejak bulan pertama. Pasangan yang menyukai pengaturan seperti ini biasanya merasa urusan aset lebih tenang.
Sisi lemah jalur ini ada pada biaya selama masa tunggu. Pasangan baru biasanya mengontrak sambil menabung uang muka, dan uang sewa tahunan habis tanpa membentuk aset. Bila situasi itu berlangsung tiga sampai lima tahun, total biaya sewa bisa setara sebagian besar uang muka sebuah rumah.
Penghasilan gabungan membawa kewajiban gabungan. Jika salah satu pihak berhenti bekerja atau mengambil cuti panjang, cicilan yang tadinya ringan mendadak membebani satu penghasilan saja. Bank menghitung kemampuan bayar saat pengajuan, bukan saat kondisi rumah tangga berubah, jadi kehati-hatian harus datang dari pasangan sendiri.
Pengeluaran pernikahan sering menguras tabungan yang semula di siapkan untuk uang muka. Setelah resepsi usai, dana harus di kumpulkan dari nol sementara harga rumah terus bergerak. Pasangan di jalur ini membutuhkan target tabungan bulanan yang tegas, kalau tidak, rencana membeli rumah rawan tergeser kebutuhan lain.

Deal Dompet, Deal Masa Depan
Membeli sebelum menikah masuk akal bagi yang berpenghasilan stabil dan sudah memegang uang muka, dengan jadwal menikah satu sampai dua tahun lagi. Cicilan sebaiknya tidak melewati sepertiga penghasilan, dan rumah yang di pilih berukuran netral serta bisa di kembangkan. Dengan begitu, calon pasangan kelak tidak terpaksa tinggal di rumah yang di susun tanpa masukannya.
Menunggu sampai sesudah menikah lebih cocok bagi yang penghasilannya belum menentu atau belum yakin akan menetap di satu kota. Selama masa itu, uang muka lebih aman di simpan di instrumen berisiko rendah dan di catat sebagai pos terpisah dalam anggaran agar tidak terpakai untuk kebutuhan harian.
Bantuan keluarga kerap mempercepat terkumpulnya uang muka. Sebagian orang tua bersedia memberikannya sebagai hadiah pernikahan, dan bentuknya baik di bicarakan terbuka sejak dini, apakah hibah atau pinjaman. Kejelasan di depan mencegah salah paham antara pasangan dan keluarga besar setelah cicilan mulai berjalan.
Ada jalan tengah yang sering luput di bahas. Pasangan dapat melakukan survei bersama begitu tanggal pernikahan pasti, mengamankan unit dengan tanda jadi, lalu mengajukan KPR atas nama berdua setelah akad. Cara ini menggabungkan keuntungan memilih berdua dengan peluang mengunci harga sebelum naik, asalkan ketentuan pengembalian tanda jadi di baca dengan teliti.
Apa pun urutan yang di pilih, kualitas rumah harus Anda uji dengan ketat. Periksa status sertifikat, bandingkan harga dengan unit di sekitarnya, lalu telusuri rekam jejak pengembang. Rumah dengan legalitas dan lokasi yang sehat akan laku di jual atau disewakan bila rencana hidup pemiliknya berubah.
Tidak ada urutan yang benar untuk semua pasangan. Angka di rekening dan kesepakatan antara dua orang yang akan tinggal bersama menentukan jawaban yang paling tepat. Hitung dulu kemampuan cicilan, bicarakan rencana lima tahun ke depan secara terbuka, lalu ambil keputusan ketika keduanya siap.
Sedang menimbang rumah pertama di Malang untuk memulai kehidupan berdua? PT Tomoland menyediakan pilihan hunian yang dapat di sesuaikan dengan rencana keuangan Anda. Segera hubungi tim kami untuk berdiskusi dan mendapatkan simulasi cicilan!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500



