
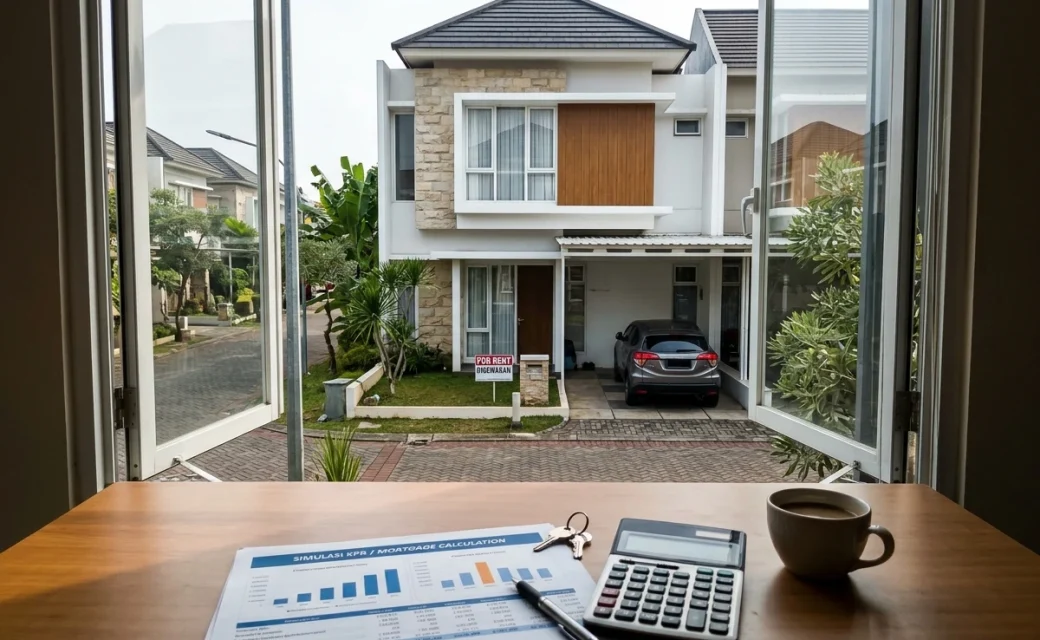
Banyak orang yang tertarik pada properti sewa memiliki harapan serupa. Membeli rumah tapak, mencari penyewa, lalu membiarkan uang kontrakan membayar cicilan KPR setiap bulan. Di Malang, harapan itu terasa masuk akal karena kota ini nyaris tidak pernah kehabisan penghuni. Mahasiswa datang tiap tahun ajaran baru, pekerja pendatang terus berdatangan, dan keluarga muda mencari tempat tinggal yang terjangkau. Meski begitu, kelayakan sebuah rencana harus di uji lewat angka sebelum akad di tandatangani.
Tanggal Jatuh Tempo Yang Datang Lebih Cepat dari Penyewa
Sebagai gambaran, anggaplah sebuah rumah tapak seharga Rp500 juta di beli dengan uang muka 20 persen atau Rp100 juta. Plafon KPR yang tersisa Rp400 juta dengan tenor 15 tahun. Dan bunga rata-rata 9 persen per tahun menghasilkan cicilan sekitar Rp4,06 juta per bulan. Angka ini hanya ilustrasi, sebab suku bunga dan kebijakan setiap bank berbeda. Meski demikian, besaran tersebut cukup mewakili beban yang akan di tanggung banyak pembeli rumah pertama di kota ini.
Daftar isi Tampilkan Sembunyikan
Sekarang bandingkan dengan pendapatan dari sisi sewa. Rumah sederhana di kawasan ramai Malang umumnya di sewakan pada kisaran Rp20 juta sampai Rp35 juta per tahun. Bergantung pada ukuran, kondisi, dan kedekatan dengan kampus atau pusat kerja. Ambil angka tengah Rp30 juta per tahun, atau Rp2,5 juta per bulan. Dari simulasi tadi, terdapat selisih sekitar Rp1,5 juta setiap bulan yang harus di tutup dari penghasilan pemilik sendiri.
Selisih itu masih akan melebar karena uang sewa yang di terima tidak utuh. Penghasilan dari sewa tanah dan bangunan di kenai PPh final sebesar 10 persen dari nilai bruto. Sehingga Rp30 juta per tahun tinggal Rp27 juta sebelum biaya lain. Pajak bumi dan bangunan tetap berjalan setiap tahun. Di tambah lagi dengan perawatan rutin seperti mengecat ulang, memperbaiki keran, dan mengganti lampu. Penghasilan bersih pemilik jauh lebih tipis dari angka yang tertera di perjanjian sewa.
Rumah kosong adalah variabel yang paling sering terlupakan dalam hitungan awal. Penyewa berpindah, kontrak berakhir, dan pencarian penghuni baru bisa memakan waktu satu hingga tiga bulan. Selama periode itu cicilan KPR tetap harus di bayar penuh pada tanggal yang sama. Karena itu, perencanaan yang sehat menyediakan dana cadangan khusus untuk bulan-bulan tanpa pemasukan. Bukan mengandalkan rumah terisi sepanjang tahun tanpa jeda.
Bunga KPR sendiri tidak selalu tetap selama masa pinjaman. Banyak bank menawarkan bunga ringan pada beberapa tahun pertama, lalu berpindah ke bunga mengambang yang mengikuti pasar. Jika bunga naik, cicilan ikut naik, sementara tarif sewa hanya bisa di sesuaikan secara perlahan saat kontrak di perpanjang. Pemilik perlu menghitung kemampuan membayar pada skenario terburuk. Yakni setelah masa bunga promo berakhir, bukan hanya pada tahun pertama yang terasa ringan.
Menutup Cicilan, Menunda Balik Modal: Kapan Mulai Menikmati Untung?
Modal yang keluar di awal pun lebih besar dari uang muka. Pembeli masih harus membayar BPHTB, biaya notaris, provisi dan administrasi bank, serta asuransi jiwa dan kebakaran yang biasanya di wajibkan. Rumah yang hendak disewakan sering memerlukan tambahan biaya. Misalnya pengecatan, perbaikan atap, atau penambahan pagar dan kanopi agar layak di tawarkan. Semua pos tersebut menambah total dana yang harus siap sebelum rumah menghasilkan rupiah pertama.
Skenario yang lebih mendekati kemampuan menutup cicilan memerlukan uang muka yang jauh lebih besar. Bila uang muka di naikkan menjadi 50 persen atau Rp250 juta, plafon KPR menyusut ke Rp250 juta. Dan cicilan turun menjadi sekitar Rp2,5 juta per bulan pada tenor serta bunga yang sama. Pada titik itu uang sewa Rp2,5 juta nyaris menyamai cicilan. Tetapi pemilik harus menyiapkan modal awal yang berlipat dari skenario pertama. Artinya, cicilan yang tertutup sesungguhnya di beli dengan tabungan yang lebih besar.
Lokasi menentukan hampir seluruh hasil hitungan ini. Rumah di sekitar Lowokwaru, yang dekat dengan beberapa kampus besar, memiliki arus penyewa yang rutin setiap awal semester. Kawasan Sukun dan Kedungkandang menawarkan harga beli lebih terjangkau dan cocok bagi pekerja serta keluarga kecil. Dengan tarif sewa yang umumnya lebih rendah. Akses jalan, ketersediaan angkutan, tempat parkir, dan kondisi lingkungan saat musim hujan akan sangat memengaruhi seberapa cepat rumah mendapat penghuni.
Setiap jenis penyewa memiliki pola yang berbeda. Mahasiswa biasanya menyewa secara patungan dalam satu rumah, membayar setahun di muka, dan meninggalkan rumah setelah lulus atau pindah kampus. Keluarga muda dan pekerja cenderung tinggal lebih lama, merawat rumah seperti milik sendiri, dan jarang menimbulkan kekosongan. Pemilik yang memahami sasaran penyewanya dapat menyesuaikan jumlah kamar tidur. Kamar mandi, dan perabot dasar agar rumah terasa cocok sejak pertama di lihat.
Sebagian pemilik memilih menyewakan rumah per kamar demi pemasukan yang lebih besar. Rumah dengan tiga kamar tidur bisa menghasilkan jauh lebih banyak bila setiap kamar di patok tarif sendiri. Terutama di dekat kampus. Imbalannya adalah pengelolaan yang lebih berat. Mulai dari tagihan listrik dan air bersama, aturan penghuni, hingga kesepakatan dengan pengurus RT setempat. Skema ini lebih cocok bagi pemilik yang tinggal dekat dengan rumahnya dan siap mengurus detail sehari-hari.
Aspek legal dan perbankan perlu Anda periksa sebelum memutuskan. Sejumlah bank menyalurkan KPR dengan peruntukan hunian. Sehingga pemilik sebaiknya bertanya langsung mengenai ketentuan bila rumah akan di sewakan kepada pihak lain. Selain itu pastikan status sertifikat jelas, idealnya SHM, dan izin bangunan lengkap, karena dokumen yang rapi memudahkan penjualan kembali kelak. Rumah dengan dokumen bermasalah akan menyulitkan pemiliknya meski penyewanya selalu ada.

Sanggupkah Bertahan Saat Rumah Kosong dan Cicilan Berjalan?
Keuntungan terbesar dari rumah sewa umumnya tidak datang dari uang kontrakan, melainkan dari kenaikan nilai aset dalam jangka panjang. Tanah di kota yang terus berkembang cenderung menguat harganya, apalagi bila fasilitas di sekitarnya bertambah. Namun kenaikan itu tidak dijamin dan baru terasa bila rumah di lepas atau di jadikan jaminan pada tahun-tahun mendatang. Uang sewa lebih tepat dipandang sebagai penopang yang meringankan beban cicilan selama menunggu nilai rumah tumbuh.
Arus kas bulanan adalah ukuran paling jujur untuk menguji kesiapan. Pemilik perlu menjawab pertanyaan sederhana: bila rumah kosong selama tiga bulan dan atap bocor di bulan keempat. Apakah penghasilan utama masih sanggup menanggung cicilan tanpa mengganggu kebutuhan keluarga? Dana darurat setara enam kali cicilan menjadi patokan yang dapat Anda pertimbangkan sebelum membeli. Jika jawabannya meragukan, menunda pembelian atau menaikkan uang muka adalah pilihan yang lebih aman.
Hubungan dengan penyewa pun menentukan biaya perawatan jangka panjang. Perjanjian sewa tertulis yang memuat besaran tarif, jangka waktu, uang jaminan. Serta tanggung jawab atas kerusakan akan menghindarkan perselisihan di kemudian hari. Pemeriksaan rumah secara berkala juga membantu mendeteksi kebocoran atau kerusakan kecil sebelum membesar. Rumah yang terawat bukan hanya mempertahankan tarif sewa, tetapi menjaga harga jual agar tetap kompetitif saat di lepas.
Pemilik yang tinggal di luar Malang biasanya mempertimbangkan jasa pengelola atau agen properti. Pengelola membantu mencari penyewa, menagih pembayaran, dan mengurus perbaikan, tetapi memungut komisi atau biaya manajemen yang mengurangi penghasilan bersih. Biaya ini perlu dimasukkan sejak awal ke dalam hitungan. Karena rumah yang tampak menguntungkan di atas kertas bisa terasa sebaliknya setelah semua potongan di hitung. Pemilik yang mengurus sendiri menghemat biaya, namun harus rela meluangkan waktu dan tenaga.
Cara menilai kelayakan paling mudah adalah membagi sewa bersih tahunan dengan seluruh dana yang di keluarkan. Lalu membandingkan hasilnya dengan alternatif lain seperti deposito. Pada simulasi awal, hasil sewa bersih berada di kisaran 4 hingga 5 persen per tahun. Yang belum jauh melampaui bunga deposito. Daya tarik rumah sewa baru muncul ketika kenaikan nilai properti ikut di perhitungkan. Dan cicilan perlahan melunasi aset yang bisa di miliki sepenuhnya. Karena itu, horizon waktu sepuluh tahun lebih masuk akal daripada hitungan satu atau dua tahun.
Jadi, apakah uang sewa mampu menutup cicilan KPR? Pada banyak kasus di Malang, jawabannya sebagian saja. Kecuali uang muka di buat besar atau rumah di sewakan dengan skema yang lebih produktif. Rencana ini tetap dapat di jalankan oleh pembeli yang punya penghasilan utama stabil, dana cadangan memadai, dan kesabaran menunggu nilai aset tumbuh. Pilihlah rumah di lingkungan yang sudah hidup, dengan akses mudah dan dokumen lengkap. Sebab rumah semacam itu paling cepat mendapat penyewa dan paling mudah di jual kembali.
Rumah tapak bersertifikat jelas di lingkungan yang sudah hidup lebih mudah di sewakan dan di jual kembali. PT Tomoland mengembangkan hunian dengan kriteria itu di Malang, segera hubungi tim kami untuk melihat unitnya secara langsung dan tanyakan skema KPR yang tersedia!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500



