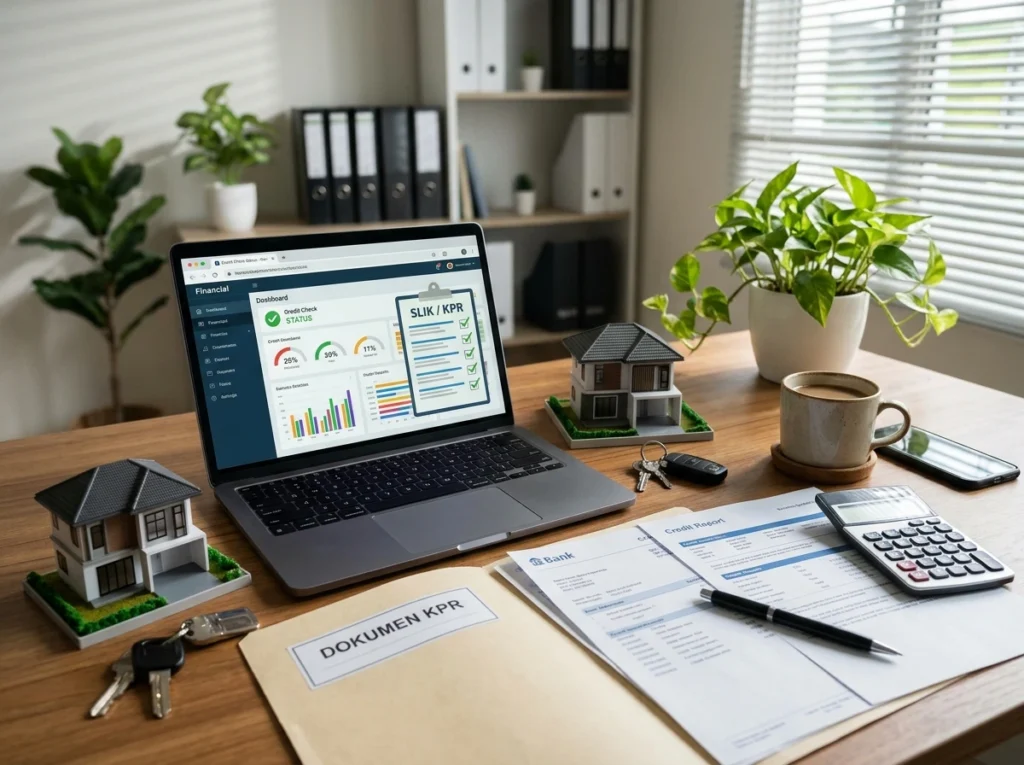
Pengajuan KPR berawal dari satu hal yang jarang di sadari pemohon: bank sudah membaca riwayat keuangan Anda sebelum Anda sempat menjelaskan apa pun. Dokumen berisi slip gaji, rekening koran, dan surat keterangan kerja baru dibuka setelah catatan kredit di nyatakan aman. Data tersebut tersimpan di Sistem Layanan Informasi Keuangan (SLIK) milik Otoritas Jasa Keuangan. Dan hasilnya sering menentukan apakah berkas Anda lanjut di proses atau berhenti di tahap awal.
Daftar isi
Bank Sudah Membaca Riwayat Anda Sebelum Anda Sempat Bercerita
Sebagian orang masih menyebutnya BI Checking, nama lama dari sistem yang dahulu di kelola Bank Indonesia. Pengelolaannya telah berpindah ke OJK, dan cakupannya di perluas. Isinya meliputi data dari bank umum, BPR, perusahaan pembiayaan, koperasi simpan pinjam tertentu, dan penyelenggara pinjaman daring yang terdaftar. Dengan cakupan seluas itu, pinjaman kecil di aplikasi yang hanya Anda pakai sesekali dapat terekam dan terbaca oleh petugas kredit.
Ukuran utama yang di lihat bank adalah kolektibilitas, yaitu penilaian kelancaran pembayaran yang di nyatakan dalam lima tingkat. Kolektibilitas 1 berarti lancar, dan inilah posisi yang di harapkan setiap pemohon. Kolektibilitas 2 menandakan tunggakan di bawah 90 hari. Sedangkan tingkat 3, 4, dan 5 menggambarkan kredit yang semakin bermasalah hingga di golongkan macet. Satu angka di kolom itu dapat mengubah arah pengajuan Anda secara drastis.
Keterlambatan yang terasa sepele sering memicu sumber persoalan. Cicilan ponsel yang telat tiga hari karena lupa mengisi saldo, tagihan kartu kredit yang hanya di bayar sebagian, atau paylater yang tertunda sebulan karena tanggal gajian bergeser, semuanya dapat meninggalkan jejak. Satu kali terlambat biasanya masih dapat di jelaskan kepada bank. Pola telat yang berulang membuat petugas kredit menilai kedisiplinan Anda belum teruji.
Langkah pertama yang masuk akal adalah mengetahui apa yang sebenarnya tercatat atas nama pemohon. Anda dapat mengajukan permintaan informasi debitur secara mandiri melalui layanan iDeb OJK. Baik lewat situs resmi maupun dengan datang ke kantor OJK terdekat. Hasilnya berupa laporan yang memuat seluruh fasilitas kredit, nilai plafon, sisa kewajiban, dan status kolektibilitas dari bulan ke bulan. Lakukan ini sebelum menghubungi bank, agar tidak ada kejutan di tengah proses.
Saat membaca laporan itu, periksa dengan teliti setiap baris. Ada kalanya muncul fasilitas yang tidak Anda kenali, kredit yang sudah lunas dan masih tertulis berjalan. Atau status macet pada utang yang pernah Anda bereskan. Kekeliruan semacam ini dapat terjadi akibat kesalahan pelaporan dari lembaga keuangan. Bila menemukannya, hubungi lembaga yang bersangkutan, minta surat keterangan lunas, lalu ajukan koreksi agar data di perbarui.
Riwayat Tunggakan di Masa Lalu Dapat Dilunasi, Pengajuan KPR Masih Ada Harapan!
Jika laporan memperlihatkan tunggakan yang memang nyata, jalan terbaiknya adalah menyelesaikannya dengan cepat dan tuntas. Bayar seluruh kewajiban yang tertunggak, simpan bukti pelunasannya, dan pastikan pembayaran bulan-bulan berikutnya selalu tepat waktu. Riwayat lama tidak terhapus dalam sekejap setelah pelunasan. Kolektibilitas baru membaik seiring bertambahnya catatan pembayaran lancar. Bank cenderung menilai arah perbaikan dan lamanya periode bersih setelah masalah selesai.
Waktu adalah faktor yang tidak dapat Anda percepat. Umumnya bank menelaah riwayat sekitar dua tahun terakhir, dengan perhatian terbesar pada beberapa bulan paling baru. Karena itu, Karena itu, jika Anda baru saja melunasi tunggakan. Sebaiknya tunda pengajuan KPR beberapa bulan sambil menjaga pembayaran tetap rapi. Menunggu enam bulan dengan catatan bersih biasanya jauh lebih menguntungkan daripada mengajukan sekarang lalu di tolak dan harus mengulang.
Pengajuan yang di tolak meninggalkan konsekuensi praktis. Setiap bank menelusuri data Anda, permintaan itu tercatat. Dan beberapa pengajuan dalam waktu berdekatan dapat memunculkan kesan bahwa Anda sedang mencari dana dengan tergesa-gesa. Hindari menyebar pengajuan ke banyak bank sekaligus hanya untuk mencoba peruntungan. Pilih satu atau dua bank yang sesuai dengan profil penghasilan Anda, lalu siapkan berkas hingga benar-benar lengkap sebelum melangkah.
Riwayat kredit yang bersih masih harus di topang kemampuan bayar yang memadai. Bank menghitung rasio total cicilan terhadap penghasilan bulanan. Dan batas yang umum di pakai berada di kisaran 30 sampai 35 persen. Cicilan motor, kartu kredit, dan pinjaman lain termasuk dalam hitungan tersebut. Jika porsinya sudah tinggi sebelum KPR masuk, ruang untuk cicilan rumah menyempit dan plafon yang di setujui bisa jauh di bawah harapan.
Strategi yang sering berhasil adalah mengurangi beban sebelum mengajukan. Lunasi cicilan berukuran kecil yang tersisa beberapa bulan. Tutup kartu kredit yang jarang di pakai, dan kurangi saldo tagihan yang masih menggantung. Dengan begitu rasio cicilan turun, sementara laporan SLIK memperlihatkan jumlah fasilitas aktif yang lebih sedikit. Dua perbaikan itu memberi sinyal bahwa Anda mampu mengelola kewajiban dengan terukur.
Tidak Berhenti di SLIK, Penghasilan Dan Dokumen Juga Di uji
Status pekerjaan menempati urutan berikutnya dalam penilaian. Karyawan tetap dengan masa kerja minimal satu atau dua tahun biasanya lebih mudah di setujui. Karena arus penghasilannya di anggap stabil. Pekerja lepas dan pemilik usaha perlu menyiapkan bukti yang lebih banyak. Seperti rekening koran enam bulan hingga satu tahun, laporan pajak, dan legalitas usaha. Semakin teratur aliran dana masuk di rekening, semakin mudah petugas kredit memahami kapasitas bayar Anda.
Pengajuan bersama pasangan menambah satu lapis penilaian. Bank membaca catatan kedua belah pihak, dan riwayat suami atau istri dapat memperlancar maupun menahan persetujuan. Bicarakan kondisi keuangan masing-masing secara terbuka sebelum mendaftar. Jika salah satu memiliki catatan kurang baik. Bank terkadang menyarankan agar pengajuan di lakukan atas nama pihak yang riwayatnya lebih bersih. Selama penghasilannya mencukupi.
Uang muka yang lebih besar memperkuat posisi tawar. Calon debitur yang menyetor DP di atas ketentuan minimum menunjukkan kemampuan menabung. Dan nilai pinjaman yang di tanggung bank semakin kecil. Risiko bank berkurang, begitu pula cicilan bulanan Anda. Bagi mereka yang catatan kreditnya belum sempurna, DP yang tebal sering menambah keyakinan petugas.
Dokumen yang di susun rapi mempercepat seluruh proses. Siapkan KTP, kartu keluarga, NPWP, slip gaji atau bukti penghasilan, rekening koran. Dan surat keterangan kerja dalam kondisi terbaru dan konsisten satu sama lain. Alamat, nama, dan angka penghasilan yang berbeda antar dokumen dapat memicu pertanyaan tambahan. Berkas yang konsisten memungkinkan petugas langsung menilai kelayakan Anda tanpa perlu menelusuri penyebab ketidaksesuaian data.
Bila pengajuan Anda tetap di tolak, jangan berhenti pada kabar penolakannya. Minta penjelasan alasan dari petugas bank. Karena penyebabnya beragam: kolektibilitas yang kurang baik, rasio cicilan yang terlalu tinggi, atau berkas yang belum lengkap. Catat alasan itu, benahi satu per satu, lalu ajukan ulang setelah beberapa bulan. Kebijakan penilaian tiap bank berbeda. Dan pengajuan yang di tolak di satu bank kadang di terima di bank lain setelah profil Anda membaik.
Kebiasaan finansial yang baik sebaiknya Anda bangun jauh sebelum rumah impian ditemukan. Pasang pengingat otomatis untuk tiap tanggal jatuh tempo, pisahkan dana cicilan dari pengeluaran harian, dan cek laporan SLIK secara berkala. Langkah-langkah sederhana ini membangun reputasi kredit yang kuat dan dapat di baca bank dalam hitungan menit. Ketika waktunya mengajukan KPR tiba, riwayat Anda sudah berbicara lebih dulu.
Persiapan yang sepadan akan terasa manfaatnya ketika rumah yang tepat sudah di depan mata. Calon pembeli yang memahami isi SLIK, merapikan kewajiban, dan menjaga rasio cicilan sebelum mengajukan umumnya menjalani proses yang lebih lancar dan jarang mengalami penolakan mendadak. Mulailah dari langkah paling kecil hari ini, yaitu membuka laporan debitur atas nama Anda. Dan biarkan hasilnya menunjukkan apa yang perlu di benahi lebih dahulu.
Persiapan yang matang membuat proses KPR terasa lebih ringan, dan PT Tomoland menyediakan rumah yang cicilannya dirancang sesuai kemampuan keluarga muda. Segera hubungi tim kami untuk memahami simulasi cicilan, syarat pengajuan, dan tahapan yang perlu disiapkan!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500