Pembahasan mengenai KPR umumnya berpusat pada angka: besar uang muka, lama tenor, dan nominal cicilan per bulan. Angka yang sama dapat Anda rasakan sangat berbeda oleh dua keluarga yang berada di fase kehidupan yang tidak sama. Kehadiran anak mengubah cara sebuah keluarga membaca penghasilan, menilai rumah, dan menimbang risiko. Keputusan KPR sebelum dan sesudah anak lahir sering berpijak pada pertimbangan yang jauh berbeda.
Daftar isi
Gaji Bulanan yang Harus Dibagi Dengan Kebutuhan Si Kecil
Pasangan yang belum memiliki anak biasanya mengajukan KPR dengan kondisi keuangan yang relatif lapang. Dua penghasilan masih masuk secara utuh, pengeluaran rutin terbatas pada kebutuhan dua orang dewasa, dan sisa uang bulanan dapat di alokasikan dengan leluasa. Posisi ini membuat mereka berani memilih tenor yang lebih singkat atau cicilan yang lebih tinggi demi mempercepat kepemilikan penuh atas rumah.
Pada tahap ini, kriteria rumah cenderung banyak di pengaruhi gaya hidup. Jarak ke kantor, tampilan fasad, kedekatan dengan kafe atau pusat kebugaran, serta desain interior yang menarik sering menempati urutan teratas. Luas bangunan jarang di perdebatkan panjang karena penghuninya hanya dua orang. Rumah mungil dengan satu kamar tidur utama sudah di anggap memadai dan nyaman.
Banyak perencana keuangan menyarankan agar total cicilan tidak melebihi sekitar sepertiga dari penghasilan bulanan. Pada masa belum ada anak, batas ini relatif mudah di jaga sebab dua pihak dapat saling menopang. Sisa dana yang cukup besar bisa di arahkan ke tabungan, investasi, atau liburan, dan guncangan kecil seperti kenaikan harga kebutuhan harian belum sampai mengganggu arus kas.
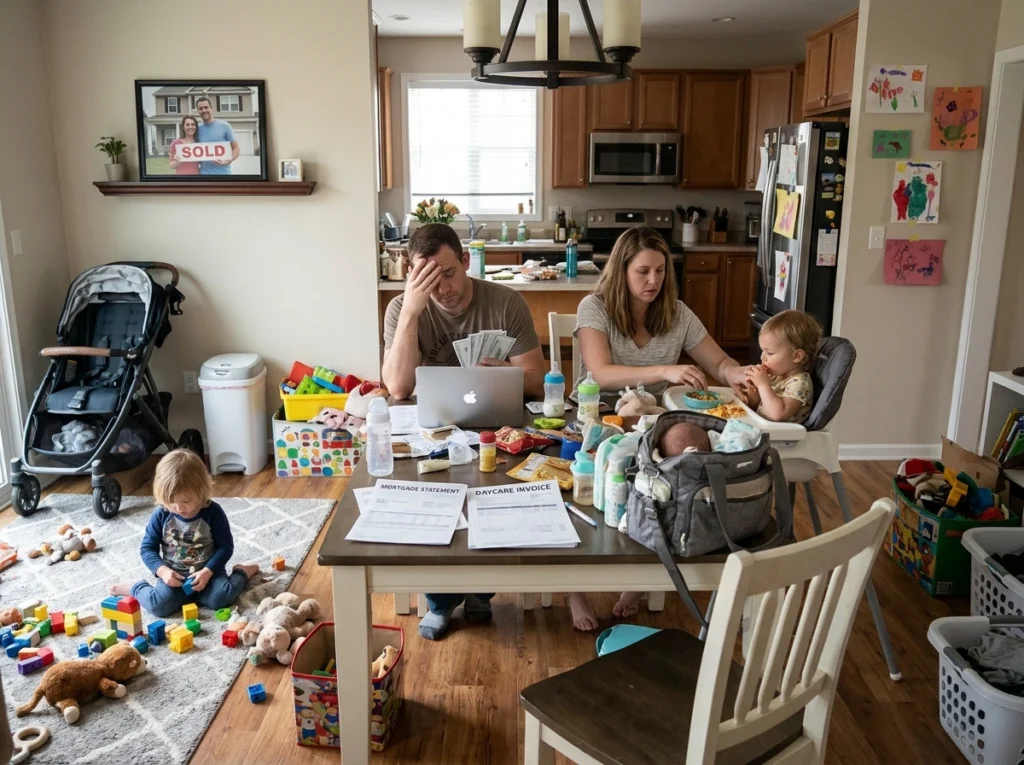
Kelahiran anak membuka daftar pengeluaran baru. Biaya persalinan dan perlengkapan bayi di susul susu atau makanan pendamping, imunisasi, serta kunjungan rutin ke dokter anak, semuanya pos yang tidak ada dalam hitungan awal. Pengeluaran ini bersifat terus-menerus dan cenderung membesar seiring pertumbuhan anak, sedangkan nominal cicilan tetap berada di angka yang sama setiap bulan.
Di saat yang sama, arus pemasukan keluarga dapat menyusut. Salah satu orang tua mungkin mengambil cuti panjang, mengurangi jam kerja, atau beralih ke pekerjaan yang lebih fleksibel agar dapat mendampingi anak. Penurunan sekecil apa pun langsung menekan rasio cicilan terhadap penghasilan. Cicilan yang semula ringan dapat menyita porsi besar dari uang bulanan.
Bagi bank, status keluarga termasuk bahan analisis kredit. Sebagian lembaga pembiayaan memperhitungkan jumlah tanggungan ketika menilai kemampuan bayar calon debitur. Pemohon yang sudah memiliki anak dapat memperoleh plafon yang berbeda di bandingkan pasangan tanpa tanggungan, meskipun besar penghasilan keduanya setara. Karena itu, simulasi di awal sebaiknya memakai kondisi keluarga yang sebenarnya.
Pemilihan lokasi mulai mengikuti jadwal dan kebutuhan anak. Keluarga dengan anak mulai memperhatikan jarak ke sekolah, klinik, taman bermain, dan pasar. Keamanan lingkungan, lebar jalan, serta volume kendaraan di sekitar rumah mendapat bobot lebih besar. Lokasi yang dahulu di pilih karena dekat pusat hiburan mungkin tidak lagi relevan, dan kawasan permukiman yang tenang kini lebih masuk akal.
Ruang di rumah perlu di sesuaikan dengan penghuni baru. Satu kamar tambahan hampir pasti diperlukan, dan seiring bertambahnya usia anak, area bermain serta ruang belajar mulai di butuhkan. Rumah dua lantai dengan tangga curam yang menarik di mata pasangan muda bisa merepotkan dan berisiko ketika ada balita yang baru belajar berjalan. Tata ruang yang mudah di awasi dari satu titik lebih praktis bagi orang tua.
Biaya di luar cicilan turut muncul setelah keluarga menempati rumah. Pengaman tangga, pagar yang lebih rapat, kanopi, dan lemari penyimpanan perlengkapan anak membutuhkan anggaran terpisah. Tagihan listrik dan air biasanya ikut naik karena rumah lebih sering di huni sepanjang hari. Dengan mesin cuci, lampu, dan pendingin ruangan yang bekerja lebih lama. Pos-pos kecil ini jarang tercantum dalam simulasi KPR, dan akumulasinya dalam setahun cukup untuk menggeser kenyamanan anggaran keluarga.
Menata Ulang Strategi Cicilan Sebelum Kebutuhan Anak Semakin Banyak
Tenor perlu Anda hitung ulang. Keluarga dengan anak kecil umumnya mengutamakan cicilan bulanan yang aman, sehingga tenor yang lebih panjang dipilih sebagai langkah realistis. Konsekuensinya, total bunga yang Anda bayarkan akan lebih besar. Keseimbangan antara kenyamanan arus kas hari ini dan beban bunga jangka panjang. Perlu di bicarakan secara terbuka oleh kedua pasangan, dengan angka sebagai dasarnya.
Uang muka dan dana darurat memerlukan pendekatan lain. Sebagian pasangan tanpa anak rela menguras tabungan demi uang muka besar agar cicilan mengecil. Setelah punya anak, kebiasaan itu berisiko karena kebutuhan mendadak seperti biaya berobat atau keperluan sekolah datang tanpa pemberitahuan. Menyisakan dana darurat yang tebal memberi ruang bernapas yang sangat berharga.
Skema suku bunga harus Anda pertimbangkan lebih seksama. Bunga tetap pada masa awal memberi kepastian nominal cicilan di tengah anggaran yang ketat. Dan kepastian semacam ini berguna bagi keluarga yang pengeluarannya sedang bertambah. Bunga mengambang menawarkan potensi cicilan lebih rendah. Tetapi membawa ketidakpastian yang belum tentu sanggup di tanggung ketika setiap rupiah sudah memiliki pos tujuan.
Proteksi finansial memperoleh perhatian lebih serius. Asuransi jiwa dan asuransi kredit rumah berfungsi mencegah keluarga kehilangan tempat tinggal apabila pencari nafkah mengalami musibah. Pasangan tanpa anak kerap menganggap risiko ini abstrak. Setelah anak lahir, kekhawatiran tersebut berubah menjadi alasan konkret. Untuk memastikan rumah tetap aman bagi penghuni yang paling bergantung pada orang tuanya.
Saat Tahun Cicilan Berjalan Beriringan dengan Tahun Ajaran
Masa cicilan sering beririsan dengan fase pendidikan anak. Tenor lima belas atau dua puluh tahun berarti pembayaran masih berjalan ketika anak memasuki sekolah dasar, lalu menengah, bahkan perguruan tinggi. Biaya pendidikan naik di setiap jenjang, dan simulasi yang jujur sebaiknya menaruh kedua beban itu dalam satu rentang waktu yang sama.
Percakapan antar pasangan memegang peran yang tidak bisa Anda abaikan. Kesepakatan tentang batas cicilan, pembagian tanggung jawab membayar. Dan rencana jika salah satu penghasilan menurun sebaiknya di bicarakan sebelum akad ditandatangani. Keluarga yang terbiasa membuka catatan keuangan biasanya lebih mudah tenang saat menghadapi perubahan, sebab keputusan besar di sepakati berdua.
Bagi pasangan yang belum memiliki anak, saat ini adalah waktu yang baik untuk menyusun simulasi dengan skenario berlapis. Hitung cicilan seolah-olah satu penghasilan berkurang dan satu tanggungan baru hadir, lalu lihat apakah angkanya masih nyaman. Rumah dengan potensi penambahan kamar atau ruang tumbuh di kemudian hari patut di prioritaskan. Alih-alih memilih rumah yang hanya sesuai dengan kondisi hari ini.
Keluarga yang sudah memiliki anak dapat memulai dengan menghitung ulang kebutuhan secara realistis: berapa cicilan yang aman, seberapa dekat lokasi dengan sekolah dan fasilitas kesehatan, serta ruang apa yang benar-benar Anda perlukan lima tahun ke depan. Perubahan terbesar antara dua fase ini terletak pada cara menimbang. Dan rumah yang di pilih dengan perhitungan matang akan menemani keluarga lebih lama.
Bagi keluarga yang sedang menimbang hunian di Malang dan sekitarnya, PT Tomoland dapat menemani proses berhitung dari tahap simulasi KPR hingga pemilihan rumah. Konsultasikan rencana Anda bersama tim kami dan lihat pilihan yang sesuai dengan fase keluarga Anda!
📞 Layanan Informasi Lebih Lanjut:
WhatsApp / Telp: 0821-4212-5500